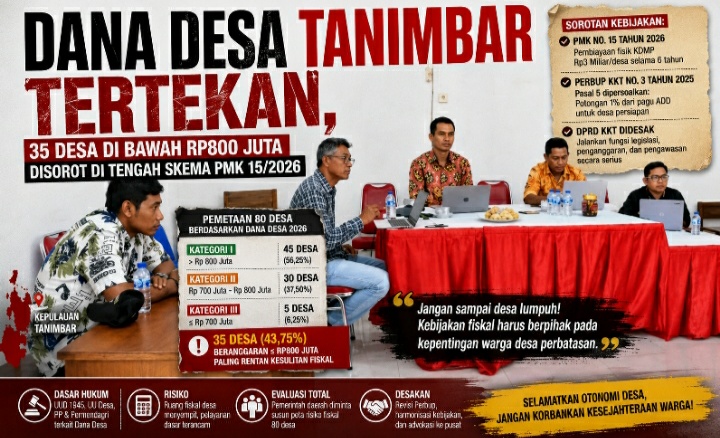

TANIMBAR | SUARAHAM — Kebijakan pengelolaan Dana Desa di Kabupaten Kepulauan Tanimbar (KKT) kembali menjadi sorotan. Bukan semata karena besaran anggaran yang diterima desa, tetapi karena munculnya pertanyaan mengenai seberapa besar ruang fiskal yang tersisa bagi pemerintah desa setelah berhadapan dengan berbagai kewajiban dan kebijakan pembiayaan.
Sorotan tersebut dituangkan dalam kajian yang disusun J.A. Duarmas, SE. Kajian itu memetakan kapasitas fiskal desa, mengkritisi implementasi PMK Nomor 15 Tahun 2026 terkait percepatan pembangunan fisik Koperasi Desa/Kelurahan Merah Putih (KDMP/KKMP), serta mempertanyakan substansi Perbup KKT Nomor 3 Tahun 2025 tentang tata cara pengalokasian Alokasi Dana Desa (ADD).
PMK Nomor 15 Tahun 2026 memang mengatur tata cara penyaluran DAU/DBH atau Dana Desa untuk mendukung percepatan pembangunan fisik gerai, pergudangan dan kelengkapan KDMP/KKMP. Regulasi tersebut berlaku sejak 1 April 2026. Dalam skema pembiayaan yang diatur, terdapat pembiayaan maksimal Rp3 miliar per unit gerai dengan tenor 72 bulan dan masa tenggang tertentu.
Namun, kajian tersebut menilai kebijakan tersebut perlu dibaca dengan mempertimbangkan karakter geografis dan kapasitas fiskal masing-masing desa di wilayah kepulauan dan daerah tertinggal, terdepan dan terluar (3T).
Berdasarkan data yang dikemukakan dalam kajian, 80 desa di KKT dikelompokkan ke dalam tiga kategori. Sebanyak 45 desa atau 56,25 persen disebut memiliki Dana Desa di atas Rp800 juta. Kemudian 30 desa atau 37,50 persen berada pada rentang Rp700 juta hingga Rp800 juta. Sementara lima desa atau 6,25 persen berada pada angka Rp700 juta ke bawah.
Lima desa yang disebut berada pada kelompok paling rentan ialah Alusi Bukjalim sekitar Rp686,6 juta, Rumngeur sekitar Rp658 juta, Awear sekitar Rp670 juta, Alusi Kelaan sekitar Rp687 juta dan Werain sekitar Rp697 juta.
Jika data tersebut digunakan sebagai basis analisis, terdapat 35 desa atau 43,75 persen yang berada pada kisaran Rp800 juta ke bawah. Angka tersebut menjadi penting karena kapasitas fiskal setiap desa tidak hanya ditentukan oleh besarnya Dana Desa secara nominal, tetapi juga oleh kebutuhan belanja pemerintahan, pelayanan dasar, pembangunan, pemberdayaan masyarakat dan kewajiban lainnya.
Kajian kemudian mengambil contoh Desa Alusi Bukjalim. Dengan Dana Desa sekitar Rp686,6 juta, penulis kajian membuat simulasi bahwa beban tahunan Rp500 juta akan menyisakan ruang fiskal sekitar Rp186,6 juta, bukan Rp244,7 juta seperti yang disebut dalam naskah awal. Perbedaan angka ini menunjukkan bahwa simulasi perlu dibuka secara transparan, termasuk sumber angka, formula penghitungan dan komponen pembiayaan yang digunakan.
Karena itu, klaim bahwa seluruh desa secara otomatis mengalami “paralisis operasional” juga membutuhkan pengujian lebih lanjut terhadap APBDes masing-masing desa. Besaran Dana Desa tidak identik dengan total pendapatan desa, sementara mekanisme penyaluran dan pembebanan pembayaran dalam PMK 15/2026 juga memiliki ketentuan tersendiri.
Di sisi lain, keberadaan PMK 15/2026 tidak dengan sendirinya berarti seluruh Dana Desa dipotong Rp500 juta setiap tahun dari APBDes. Regulasi tersebut mengatur mekanisme penyaluran DAU/DBH atau Dana Desa untuk pembayaran kewajiban pembiayaan pembangunan fisik KDMP/KKMP. Karena itu, hubungan antara pembiayaan Rp3 miliar, tenor 72 bulan dan beban terhadap masing-masing Dana Desa perlu dihitung berdasarkan mekanisme yang berlaku pada setiap desa.
Persoalan lain yang menjadi sorotan adalah Perbup Kabupaten Kepulauan Tanimbar Nomor 3 Tahun 2025 tentang Tata Cara Pengalokasian Alokasi Dana Desa Tahun Anggaran 2025. Peraturan tersebut tercatat ditetapkan pada 10 Februari 2025 dan mulai berlaku 11 Februari 2025.
Dalam kajian yang disampaikan J.A. Duarmas, Pasal 5 Perbup tersebut dipersoalkan karena disebut mengalokasikan 1 persen dari pagu ADD kabupaten kepada desa-desa persiapan. Klaim mengenai substansi Pasal 5 tersebut juga telah muncul dalam pemberitaan sebelumnya mengenai Perbup KKT Nomor 3 Tahun 2025.
Yang perlu digarisbawahi, ketentuan mengenai ADD memang memiliki dasar nasional. Pemerintah kabupaten/kota yang memiliki desa wajib mengalokasikan ADD paling sedikit 10 persen dari dana transfer tertentu sesuai ketentuan peraturan perundang-undangan. Ketentuan mengenai pemenuhan ADD juga menjadi objek evaluasi pemerintah pusat.
Namun, menyatakan bahwa pengalokasian 1 persen untuk desa persiapan otomatis merupakan pelanggaran hukum membutuhkan pemeriksaan lebih jauh terhadap keseluruhan formula ADD, sumber dana yang dihitung, struktur APBD KKT, serta konstruksi lengkap Pasal 5 dan lampiran Perbup tersebut.
Dengan demikian, persoalan yang lebih mendesak bukan sekadar memperdebatkan angka 1 persen, melainkan memastikan apakah setelah seluruh formula ADD diterapkan, pemerintah daerah tetap memenuhi batas minimal ADD sebagaimana diwajibkan regulasi.
Persoalan juga tidak dapat dilepaskan dari tata kelola Dana Desa. Permendesa PDT Nomor 16 Tahun 2025 telah menetapkan petunjuk operasional fokus penggunaan Dana Desa Tahun 2026. Regulasi tersebut menjadi salah satu dasar dalam menentukan prioritas penggunaan Dana Desa pada tahun anggaran berjalan.
Di titik inilah muncul kebutuhan harmonisasi. Pemerintah desa harus mampu menyusun APBDes yang tetap memenuhi ketentuan nasional sekaligus mengakomodasi kebutuhan lokal. Jangan sampai desa hanya melihat angka transfer secara nominal, sementara ruang belanja yang benar-benar dapat digunakan untuk pelayanan publik ternyata sangat terbatas.
Kajian J.A. Duarmas juga menyoroti posisi Pemerintah Kabupaten, DPMD, Bagian Hukum, BAPERIDA dan DPRD KKT. Lembaga-lembaga tersebut didorong tidak hanya menjalankan fungsi administratif, tetapi melakukan pemetaan risiko fiskal terhadap desa-desa dengan kapasitas anggaran rendah.
Khusus DPRD KKT, sorotan diarahkan pada fungsi pengawasan dan penganggaran. DPRD memiliki ruang konstitusional untuk meminta penjelasan pemerintah daerah mengenai formula ADD, dampak kebijakan Dana Desa serta implementasi program KDMP. Dengan demikian, isu tersebut semestinya dapat diuji melalui forum resmi, bukan berhenti sebagai perdebatan opini.
Sementara itu, Bagian Hukum Setda dan DPMD KKT juga perlu membuka dasar hukum penyusunan Perbup Nomor 3 Tahun 2025. Apabila terdapat perbedaan tafsir terhadap formula ADD atau pengalokasian untuk desa persiapan, mekanisme harmonisasi dan evaluasi produk hukum daerah dapat digunakan untuk memperoleh kepastian hukum.
Hal serupa berlaku terhadap kebijakan KDMP. Pemerintah daerah tidak harus mempertentangkan pembangunan koperasi dengan kepentingan desa. Persoalan utamanya adalah bagaimana memastikan pembangunan KDMP berjalan tanpa mengorbankan kemampuan desa memenuhi pelayanan dasar dan kebutuhan pemerintahan desa.
Karena itu, gagasan reformasi fiskal yang ditawarkan dalam kajian tersebut pada dasarnya bertumpu pada pendekatan berbasis kapasitas. Desa dengan kemampuan fiskal rendah perlu dipetakan secara khusus sehingga implementasi kebijakan nasional tidak menghasilkan tekanan anggaran yang tidak proporsional.
Pemerintah KKT juga dapat menyusun simulasi fiskal untuk seluruh 80 desa dengan memasukkan Dana Desa, ADD, belanja wajib, Siltap, operasional pemerintahan desa, pelayanan dasar, program pengentasan kemiskinan, ketahanan pangan dan kebutuhan pembangunan lainnya. Dari simulasi tersebut akan terlihat desa mana yang memiliki ruang fiskal cukup dan desa mana yang membutuhkan mitigasi.
Langkah lain yang dapat dilakukan adalah membuka ruang konsultasi bersama Kementerian Keuangan, Kementerian Desa dan Pembangunan Daerah Tertinggal serta Kementerian Dalam Negeri apabila ditemukan persoalan implementasi di lapangan. PMK 15/2026 sendiri menyediakan mekanisme evaluasi dan masukan terhadap implementasinya.
Pada akhirnya, perdebatan mengenai Dana Desa Tanimbar tidak seharusnya berhenti pada pertentangan antara pemerintah pusat dan pemerintah desa. Yang jauh lebih penting ialah memastikan setiap rupiah anggaran memiliki dasar hukum yang jelas, formula yang dapat diaudit, serta dampak yang dapat dipertanggungjawabkan kepada masyarakat.
Khusus terhadap Perbup KKT Nomor 3 Tahun 2025, pemerintah daerah perlu membuka secara transparan formula ADD dan dasar pengalokasian 1 persen kepada desa persiapan. Sementara terhadap implementasi PMK 15/2026, pemerintah perlu menunjukkan simulasi beban setiap desa agar publik dapat mengetahui apakah kebijakan tersebut benar-benar mengurangi ruang fiskal desa atau justru memiliki mekanisme pembiayaan yang berbeda sebagaimana diatur dalam regulasi.
Dengan demikian, agenda yang paling mendesak bagi KKT adalah menghadirkan peta risiko fiskal 80 desa, audit formula ADD, simulasi dampak PMK 15/2026, serta harmonisasi seluruh produk hukum daerah. Empat langkah tersebut penting agar otonomi desa tidak hanya menjadi istilah normatif, tetapi benar-benar tercermin dalam kemampuan desa membiayai pelayanan dan pembangunan masyarakatnya.
Kajian ini disusun J.A. Duarmas, SE, dengan menggunakan pendekatan data, analisis kebijakan publik, perspektif hukum dan tata kelola pemerintahan. Sejumlah kesimpulan dalam kajian merupakan pandangan dan analisis penulis sehingga tetap perlu diuji melalui dokumen resmi, klarifikasi pemerintah daerah, DPRD, pemerintah desa dan kementerian terkait.
Referensi regulasi utama: PMK Nomor 15 Tahun 2026; PMK Nomor 7 Tahun 2026 tentang Pengelolaan Dana Desa Tahun Anggaran 2026; Permendesa PDT Nomor 16 Tahun 2025; Perbup KKT Nomor 3 Tahun 2025; PP Nomor 43 Tahun 2014 beserta perubahannya; serta Permendagri Nomor 20 Tahun 2018. PMK 7/2026 telah menggantikan PMK 145/2023 sebagai regulasi pengelolaan Dana Desa tahun 2026.
Penulis: J.A. Duarmas, SE